

Obavy z toho, že post-pandemické uvolnění a masivní rozpočtový stimul, který prochází Senátem (další 1,9 bilionu USD), povede k vyšší inflaci a rychlejšímu růstu amerických sazeb, dál živí výprodeje amerických dluhopisů. Ty padají již pátým týdnem v řadě – to se naposledy přihodilo v roce 2008.
Rostou jak reálné výnosy, tak inflační očekávání…, což je z pohledu rizikových aktiv v čele s akciemi alespoň lehká úleva. I tak je pro riziková aktiva slušnou zátěží skutečnost, že nárůst amerických výnosů od začátku roku je tak prudký, že americké dluhopisy (splatnost 10 let) mohou zažít jeden z nejhorších kvartálů od sedmdesátých a osmdesátých let – velké stagflační vlny. To vše se samozřejmě podepisuje i na devizových trzích. Na výsluní zůstává americký dolar, který po proražení 1,20 EUR/USD dál posiluje. A prudký růst amerických výnosů naopak vytahuje peníze z rizikových aktiv s tím, že problémy začínají mít rizikovější výše úročené měny včetně těch středoevropských – koruna tak logicky zůstává pod tlakem.
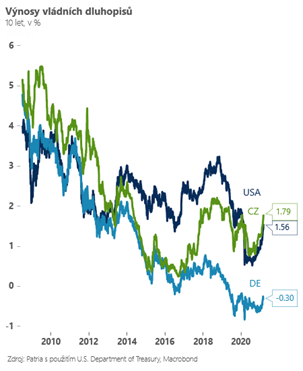
V určitou chvíli by se dluhopisové trhy podle našeho názoru měly alespoň na chvíli stabilizovat – hodně z inflačního rizika už v dnešních cenách jednoduše je a trhy v tuto chvíli sázejí na první růst úrokových sazeb v USA již na začátku roku 2023. Na druhou stranu v prostředí pokračujícího růstu cen ropy a schválení rozpočtového mega-balíku v USA to nemusí být v nejbližším týdnu jednoduché.
Uvidíme také, jak v tomto týdnu zareaguje na novou situaci ECB, která ovšem čelí o poznání menšímu tlaku na dluhopisových trzích.
Rostou jak reálné výnosy, tak inflační očekávání…, což je z pohledu rizikových aktiv v čele s akciemi alespoň lehká úleva. I tak je pro riziková aktiva slušnou zátěží skutečnost, že nárůst amerických výnosů od začátku roku je tak prudký, že americké dluhopisy (splatnost 10 let) mohou zažít jeden z nejhorších kvartálů od sedmdesátých a osmdesátých let – velké stagflační vlny. To vše se samozřejmě podepisuje i na devizových trzích. Na výsluní zůstává americký dolar, který po proražení 1,20 EUR/USD dál posiluje. A prudký růst amerických výnosů naopak vytahuje peníze z rizikových aktiv s tím, že problémy začínají mít rizikovější výše úročené měny včetně těch středoevropských – koruna tak logicky zůstává pod tlakem.
V určitou chvíli by se dluhopisové trhy podle našeho názoru měly alespoň na chvíli stabilizovat – hodně z inflačního rizika už v dnešních cenách jednoduše je a trhy v tuto chvíli sázejí na první růst úrokových sazeb v USA již na začátku roku 2023. Na druhou stranu v prostředí pokračujícího růstu cen ropy a schválení rozpočtového mega-balíku v USA to nemusí být v nejbližším týdnu jednoduché.
Uvidíme také, jak v tomto týdnu zareaguje na novou situaci ECB, která ovšem čelí o poznání menšímu tlaku na dluhopisových trzích.
Jan Bureš