

Mimořádné daně měly být odpovědí na mimořádné hospodářské okolnosti. Fialova vláda je zavedla během energetické krize, Babišova vláda je tvrdě kritizovala. Sotva však předchozí daň skončila, nový kabinet přichází s vlastními návrhy. Vedle rafinerií zvažuje mimořádné zdanění bank, energetických společností a zbrojního průmyslu. Současně připravuje trvalý zákonný rámec pro krizové odvody výrobců elektřiny.
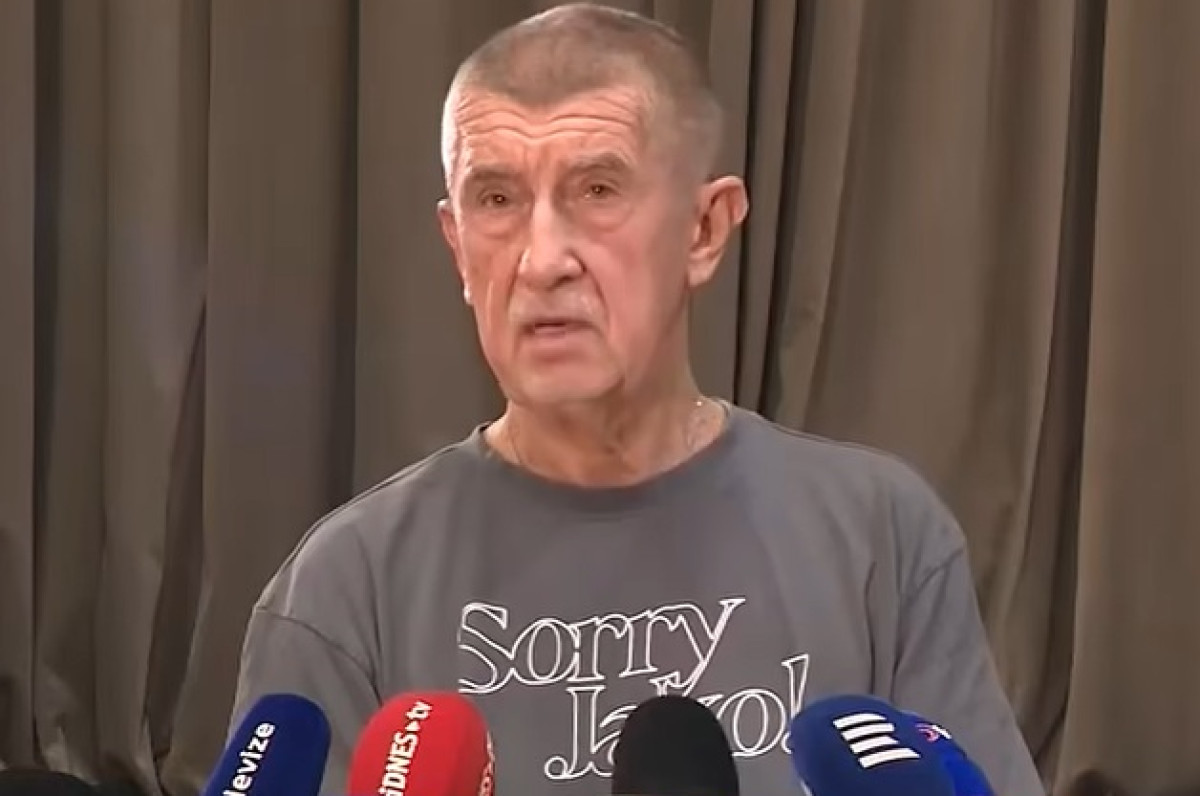
Česká politika tak začíná vytvářet nebezpečný precedent. Vlády se mohou střídat, jejich ekonomická rétorika se může zásadně lišit, ale při hledání dalších rozpočtových příjmů sahají po podobných nástrojích. Z mimořádného zdanění se postupně stává běžná politická možnost, kterou lze znovu otevřít pokaždé, když státní pokladně chybějí peníze. Premiér Andrej Babiš 11. listopadu potvrdil jednání s ministryní financí Alenou Schillerovou o dalších sektorových daních. Očekávaný výnos by mohl dosahovat nižších desítek miliard korun. O tři dny později Schillerová oznámila, že připravovaná konsolidace veřejných financí pro rok 2028 může zahrnovat zvýšení příjmů a snížení výdajů v souhrnné výši až 100 miliard korun. Konkrétní rozdělení této částky však zatím vláda nepředložila.
Windfall tax zavedená Fialovým kabinetem platila pro zdaňovací období let 2023 až 2025. Šedesátiprocentní dodatečná daň z vymezených nadměrných zisků přinesla přibližně 114,2 miliardy korun. Převážnou část zaplatily energetické společnosti, zejména ČEZ. Banky naopak odvedly výrazně méně, než ministerstvo financí původně očekávalo. Zkušenost ukázala dvě zásadní skutečnosti. Stát dokáže mimořádným zdaněním získat značné prostředky, ale současně neumí spolehlivě předvídat jejich skutečný výnos. Původní očekávání ministerstva financí přitom dosahovalo přibližně 149 miliard korun.
Kritika tehdejšího nastavení patřila k výrazným tématům hnutí ANO. Karel Havlíček opakovaně napadal vysokou sazbu, výběr zdaněných společností i dopady na minoritní akcionáře ČEZ. Ještě 18. listopadu v rozhovoru pro Echo24 označil bývalého ministra financí Zbyňka Stanjuru za „normalizačního bafuňáře“. Havlíček však současně připustil, že krátkodobé mimořádné zdanění může být v krizové situaci přijatelné. Podle něj musí být přiměřené, promyšlené a předvídatelné. Rozdíl mezi jeho kritikou Fialovy vlády a nynější politikou ANO tak nespočívá v úplném odmítnutí mimořádných daní, ale především ve způsobu jejich zavedení.
To je pro Babišovu vládu nepříjemná okolnost. Politici, kteří kritizovali své předchůdce za výběr jednotlivých odvětví a zásahy do podnikatelského prostředí, nyní sami rozhodují, které firmy dosahují příliš vysokých zisků a mají odvádět další peníze státu. Zatímco opoziční kritika byla jednoznačná, vládní odpovědnost přináší podstatně pružnější výklad stejných principů. Nejvýznamnější změna přitom nemusí spočívat v samotné rafinérské dani. Její navrhovaná padesátiprocentní sazba se vztahuje na nárůst hrubých rafinérských marží proti roku 2025 a opatření má být časově omezeno na roky 2026 a 2027. Návrh prošel 13. listopadu druhým čtením, definitivně schválen zatím není.
Z dočasného opatření má být trvalý nástroj
Podstatnější systémový posun přináší novela energetického zákona, kterou vláda schválila 9. listopadu. Ta má vytvořit trvalý právní rámec, jenž umožní při mimořádném zdražení energií zavést cenová opatření a související odvody z nadměrných příjmů výrobců elektřiny. Podle předložené konstrukce by stát mohl vybírat až 90 procent příjmů přesahujících stanovený cenový strop. Samotné schválení návrhu vládou ovšem žádné odvody nespouští. Vláda argumentuje potřebou být připravena na další energetickou krizi. Takový postup může mít racionální základ. Problém však vzniká v okamžiku, kdy stát získává trvalou pravomoc aktivovat mimořádný mechanismus, aniž by byly předem dostatečně konkrétně vymezeny všechny ekonomické podmínky jeho použití.
Předseda Národní rozpočtové rady Mojmír Hampl v této souvislosti upozornil, že navržený mechanismus připomíná odvody z nadměrných příjmů výrobců elektřiny používané během předchozí energetické krize. Zásadní změnou je podle něj trvalé zakotvení nástroje v právním řádu a větší prostor vlády při nastavování cenových stropů. Tady se dostáváme k podstatě celého problému. Výjimečná daň přijatá na přesně vymezené období je něco jiného než trvale připravený mechanismus, jehož aktivace závisí na budoucím rozhodnutí vlády. V prvním případě stát reaguje na konkrétní krizi. Ve druhém vytváří možnost podobný zásah opakovat.
Oba přístupy mohou být právně přípustné a ekonomicky obhajitelné. Vyžadují však jasná pravidla, transparentní podmínky a kontrolu přiměřenosti. Bez nich se z předvídatelného daňového prostředí stává systém, v němž podnikatelé musí stále více počítat s politickým rozhodováním o svých budoucích výnosech. Zvyšování daní samo o sobě nemusí být ekonomicky nesprávné. Pokud podnik mimořádně vydělává především díky vnějším krizovým okolnostem, může být spravedlivé požadovat, aby se část takových výnosů podílela na úhradě veřejných nákladů. Zásadní je ale odlišit skutečný mimořádný zisk od běžné podnikatelské úspěšnosti.
Stát hledá miliardy, ale důvěra se obnovuje těžko
Vysoký zisk banky, energetické společnosti nebo zbrojního výrobce totiž automaticky neznamená neoprávněný výdělek. Může odrážet dlouhodobé investice, přijaté riziko nebo zvýšenou poptávku. Pokud se samotná výše zisku stane rozhodujícím důvodem pro dodatečné zdanění, stát vysílá firmám problematický signál: ekonomický úspěch může přivolat další zásah do pravidel. Svaz průmyslu a dopravy proto varuje před dopady sektorových daní na investiční prostředí a konkurenceschopnost. Obavy nejsou bez ekonomického základu. Podniky v energetice či průmyslu rozhodují o investicích s návratností mnoha let. Neočekávané změny zdanění mohou zvyšovat jejich riziko a ovlivňovat rozhodnutí, kde budou rozšiřovat výrobu nebo investovat.
Stejně vážná je otázka veřejných financí. Národní rozpočtová rada upozorňuje, že návrh rozpočtu na rok 2027 počítá se strukturálním deficitem sektoru vládních institucí ve výši 3,5 procenta HDP. To znamená, že problém není omezen na jednu mimořádnou událost. Výdaje a příjmy veřejných rozpočtů zůstávají v nerovnováze i po očištění o hospodářský cyklus a jednorázové vlivy. Mimořádná daň přitom nemůže být spolehlivým zdrojem pro financování trvalých státních závazků. Jakmile mimořádné zisky zmizí, zmizí také odpovídající daňový výnos. Výdaje na důchody, platy, zdravotnictví nebo další veřejné služby však pokračují.
Babišova vláda sice připravuje kombinaci příjmových a výdajových opatření, zatím ale nepředstavila přesvědčivý obraz toho, kolik chce skutečně dlouhodobě ušetřit na fungování státu a kolik hodlá získat novým zdaněním. Tento poměr bude rozhodující pro posouzení její hospodářské politiky. Největší riziko proto nespočívá v jediné mimořádné dani ani v samotné snaze získat vyšší příjmy. Spočívá v postupném oslabování předvídatelnosti pravidel. Fialova vláda vytvořila precedent, Babišova vláda jej rozšiřuje a současně připravuje mechanismy využitelné i v dalších letech.
Česká ekonomika nepotřebuje vládu, která bude pravidelně hledat další úspěšné odvětví ke zdanění. Potřebuje stát, který dokáže vysvětlit své výdaje, stanovit dlouhodobě srozumitelná pravidla a převzít odpovědnost za vlastní hospodaření. Bez toho se z mimořádných daní nestane řešení rozpočtové krize, ale její trvalý průvodní jev.
(Mareš, prvnizpravy.cz, repro: facebook)
Zdroje: 1. Ministerstvo financí – mimořádné zdanění rafinérských marží; 2. Ministerstvo průmyslu a obchodu – návrh novely energetického zákona; 3. Národní rozpočtová rada – vyjádření k rozpočtu na rok 2027; 4. ČT24 – Babiš připustil sektorové daně pro další odvětví; 5. Svaz průmyslu a dopravy – kritika sektorových daní